Внесудебное банкротство через МФЦ: как проходит процедура списания долгов

Для граждан, которые оказались в сложной финансовой ситуации и не имеют возможности оплачивать долги, законодательство предусматривает упрощённый механизм списания задолженности. Речь идет о процедуре внесудебного банкротства через МФЦ. Такой формат позволяет пройти процедуру без обращения в арбитражный суд, что значительно упрощает процесс для должника.

Сегодня внесудебное банкротство физических лиц через МФЦ становится популярным решением, поскольку процедура проводится через многофункциональные центры и не требует сложных судебных разбирательств. Однако воспользоваться этим механизмом могут только те граждане, которые соответствуют установленным законом требованиям.
Записаться на консультацию

Этапы списания долгов

Получить банкротство
Узнайте все о возможностях вашего банкротства прямо сейчас
Заказать звонок
Этап 1 из 3
Процедура банкротства
Сразу с начала процедуры банкротства вам перестают начисляться штрафы и пени, исчезают коллекторы, можно законно перестать платить свои кредиты.
Длительность: от 6 месяцев
Следующий этап
Этап 2 из 3
Завершение банкротства
Возможные варианты: мировое соглашение, реструктуризация, реализация, отказ в банкротстве.
Длительность: 1 месяц
Назад
Следующий этап
Этап 3 из 3
Последствия банкротства
Ограничения после: нельзя подавать на повторное банкротство и занимать руководящие должности. При получении услуг каких-либо банков, вы обязаны сообщать о статусе банкрота.
Длительность: 3-5 лет
Назад

Услуги финансового управляющего

Тариф Стоимость
Консультация по банкротству физического лица Бесплатно
Судебная процедура банкротства физических лиц «под ключ» от 8000 руб./мес
Внесудебная процедура банкротства физических лиц (через МФЦ) от 2000 руб./мес
Реструктуризация задолженности от 4 000 руб./месяц
Анализ сделок перед банкротством Бесплатно
Финансовый управляющий поможет провести процедуру банкротства без посредников и переплат, обеспечивая полное сопровождение процесса.
Откройте новую главу жизни без долгов:

Что такое внесудебное банкротство в МФЦ

Внесудебное банкротство физических лиц в МФЦ — это упрощённая процедура признания гражданина финансово несостоятельным. Она проводится без суда и запускается после подачи заявления в многофункциональный центр по месту регистрации.

Фактически внесудебное банкротство граждан через МФЦ начинается с проверки документов. Если заявитель соответствует установленным требованиям, информация о начале процедуры публикуется в государственном реестре, после чего запускается установленный законом процесс.

Условия внесудебного банкротства через МФЦ

Для начала процедуры необходимо соответствовать ряду требований. Закон устанавливает чёткие условия внесудебного банкротства через МФЦ, которые проверяются сотрудниками центра при подаче заявления.

Основные требования обычно включают:

  • определённый диапазон общей задолженности;
  • отсутствие имущества, которое можно реализовать для погашения долгов;
  • завершённые исполнительные производства;
  • невозможность взыскания задолженности судебными приставами.

Также важно учитывать условия внесудебного банкротства физических лиц через МФЦ, поскольку при несоответствии хотя бы одному из критериев заявление может быть отклонено.

Какая сумма долгов допускается

Закон устанавливает допустимую сумму долгов для внесудебного банкротства через МФЦ. Если задолженность выходит за установленные пределы, воспользоваться упрощённой процедурой будет невозможно.

Поэтому перед подачей документов рекомендуется проверить общий размер обязательств и убедиться, что он соответствует требованиям законодательства.

Как пройти внесудебное банкротство через МФЦ

Многих граждан интересует, как пройти внесудебное банкротство через МФЦ. Процедура достаточно понятна и состоит из нескольких последовательных шагов.

Обычно порядок действий следующий:

  1. подготовка заявления и необходимых документов;
  2. обращение в МФЦ по месту регистрации;
  3. проверка соответствия установленным требованиям;
  4. публикация информации о начале процедуры;
  5. завершение процедуры при отсутствии возражений кредиторов.

Таким образом работает порядок внесудебного банкротства через МФЦ, установленный действующим законодательством.

Как проходит процедура внесудебного банкротства через МФЦ

После подачи заявления начинается официальная процедура внесудебного банкротства через МФЦ. Сотрудники центра проверяют документы и передают информацию в государственный реестр банкротств.

В течение установленного законом периода кредиторы могут заявить свои требования. Если за это время не обнаруживается имущество или источники дохода для погашения задолженности, процедура завершается списанием долгов.

Именно так проходит внесудебное банкротство через МФЦ в большинстве случаев.

Особенности процедуры в последние годы

В последние годы механизм упрощённого банкротства активно развивается. Например, внесудебное банкротство через МФЦ в 2025 году продолжает оставаться востребованной процедурой среди граждан, которые не могут воспользоваться стандартным судебным механизмом.

При этом важно учитывать, что процедуры внесудебного банкротства в МФЦ могут корректироваться законодательством, поэтому перед подачей заявления рекомендуется уточнить актуальные требования.

При соблюдении всех условий внесудебное банкротство физических через МФЦ позволяет законно избавиться от долгов без судебного процесса и начать финансовую жизнь заново.

Дополнительно предлагаем:

1. Что такое внесудебное банкротство через МФЦ?

Это упрощённая процедура признания гражданина финансово несостоятельным без обращения в суд. Она запускается после подачи заявления в МФЦ по месту регистрации.

2. Кто может пройти внесудебное банкротство через МФЦ?

Этой процедурой могут воспользоваться граждане, которые соответствуют установленным законом условиям: имеют подходящий размер задолженности, не располагают имуществом для погашения долгов и не могут погасить обязательства в рамках исполнительного производства.

3. Какие условия обязательны для внесудебного банкротства через МФЦ?

Обычно учитываются общий размер долга в допустимом диапазоне, отсутствие имущества, завершённые исполнительные производства и невозможность взыскания задолженности судебными приставами. Если хотя бы один критерий не соблюдён, заявление могут отклонить.

4. Какая сумма долга подходит для внесудебного банкротства через МФЦ?

Размер задолженности должен находиться в пределах, установленных законодательством. Перед подачей заявления важно проверить общий объём обязательств и соответствие действующим требованиям.

5. Можно ли пройти процедуру через МФЦ, если есть имущество?

Если у гражданина есть имущество, которое можно реализовать для погашения долгов, воспользоваться упрощённой процедурой обычно нельзя. Именно поэтому до подачи документов важно заранее оценить имущественное положение.

6. Куда подаётся заявление на внесудебное банкротство?

Заявление подаётся в многофункциональный центр по месту регистрации гражданина. В нём указываются сведения о кредиторах, размере задолженности и финансовом положении.

7. Какие этапы включает внесудебное банкротство через МФЦ?

Процедура обычно состоит из подготовки заявления и документов, обращения в МФЦ, проверки соответствия критериям, публикации сведений о начале процедуры и завершения со списанием долгов при соблюдении всех условий.

8. Что происходит после подачи заявления в МФЦ?

После подачи сотрудники МФЦ проверяют документы и передают сведения для публикации в государственном реестре. Затем начинается установленный законом период, в течение которого кредиторы могут заявить свои требования.

9. Сколько длится внесудебное банкротство через МФЦ?

Срок зависит от процедуры, установленной законом, и от того, будут ли выявлены обстоятельства, мешающие завершению банкротства. Предварительный анализ ситуации помогает понять перспективы и порядок прохождения процедуры.

10. Все ли долги можно списать через внесудебное банкротство?

Не все обязательства подлежат списанию, поэтому перед подачей документов важно проверить характер задолженности и правовые ограничения. Для этого полезно провести предварительный анализ ситуации.

11. Что делать, если внесудебное банкротство через МФЦ не подходит?

Если гражданин не соответствует условиям упрощённой процедуры, обычно рассматриваются судебное банкротство физических лиц или комплексное сопровождение процедуры банкротства под ключ.

12. Зачем нужна предварительная консультация перед подачей заявления?

Консультация помогает проверить соответствие условиям закона, оценить размер долга, исполнительные производства, наличие имущества и понять, подходит ли внесудебное банкротство через МФЦ в конкретной ситуации.

Популярные статьи

Банкротство физических лиц в 2026 году
Короткий ответ: банкротство физического лица — предусмотренный законом способ урегулировать ситуацию, когда человек объективно не способен исполнять долговые обязательства. В 2026 году гражданин может пройти судебную процедуру через арбитражный суд, а при соответствии специальным требованиям — внесудебное банкротство через МФЦ. Результатом судебной процедуры при добросовестном поведении должника может стать освобождение от большинства непогашенных обязательств, но банкротство не гарантирует списание абсолют
Что проверяет финансовый управляющий при банкротстве физического лица
Короткий ответ: финансовый управляющий анализирует финансовое состояние должника, выявляет имущество, получает сведения о счетах и вкладах, исследует доходы и сделки, ведет работу с требованиями кредиторов и контролирует соблюдение правил процедуры. Финансовый управляющий — не сотрудник юридической компании должника и не его личный представитель. Это самостоятельный обязательный участник дела о банкротстве с полномочиями, установленными законом.
Продажа квартиры перед банкротством
Короткий ответ: сам по себе будущий статус банкрота не означает абсолютный запрет на любую продажу недвижимости до обращения в суд. Однако сделка может быть проверена и при наличии предусмотренных законом оснований оспорена. Особенно рискованны фиктивные продажи, существенное занижение цены и сделки, направленные на вывод имущества.
Сделки перед банкротством: что проверят и когда их могут оспорить
Короткий ответ: не существует правила, по которому при банкротстве автоматически отменяют абсолютно все сделки за последние три года. Закон предусматривает разные основания и периоды оспаривания. Значение имеют цена, цель сделки, контрагент, финансовое состояние должника и последствия для кредиторов.
Банкротство после развода
Короткий ответ: развод не делает совместно нажитое имущество автоматически недоступным для процедуры банкротства. Если имущественные вопросы супругов связаны с периодом брака, финансовый управляющий и кредиторы могут анализировать раздел, сделки и происхождение активов.
Банкротство одного из супругов: что будет с имуществом мужа и жены
Короткий ответ: банкротство мужа не означает автоматическое банкротство жены, и наоборот. Однако имущество, нажитое в браке, может затрагиваться процедурой, даже если формально зарегистрировано только на одного супруга.
Банкротство при наличии несовершеннолетних детей
Короткий ответ: наличие ребенка не запрещает родителю проходить банкротство. Однако при анализе доходов, расходов, жилья и имущества необходимо учитывать интересы детей и правовой режим выплат, принадлежащих ребенку или предназначенных для его содержания.
Можно ли пользоваться банковской картой и счетами при банкротстве
Короткий ответ: банковские счета не исчезают после признания человека банкротом, однако при реализации имущества порядок распоряжения денежными средствами меняется. Операции с имуществом конкурсной массы осуществляются через финансового управляющего в пределах его полномочий.
Что происходит с зарплатой при банкротстве физического лица
увольняться из-за банкротства не требуется. Человек может официально работать и получать зарплату. Однако порядок распоряжения доходами зависит от процедуры. При реализации имущества часть денежных средств может учитываться в конкурсной массе, а средства, защищенные законом или исключенные из нее в установленном порядке, остаются должнику.
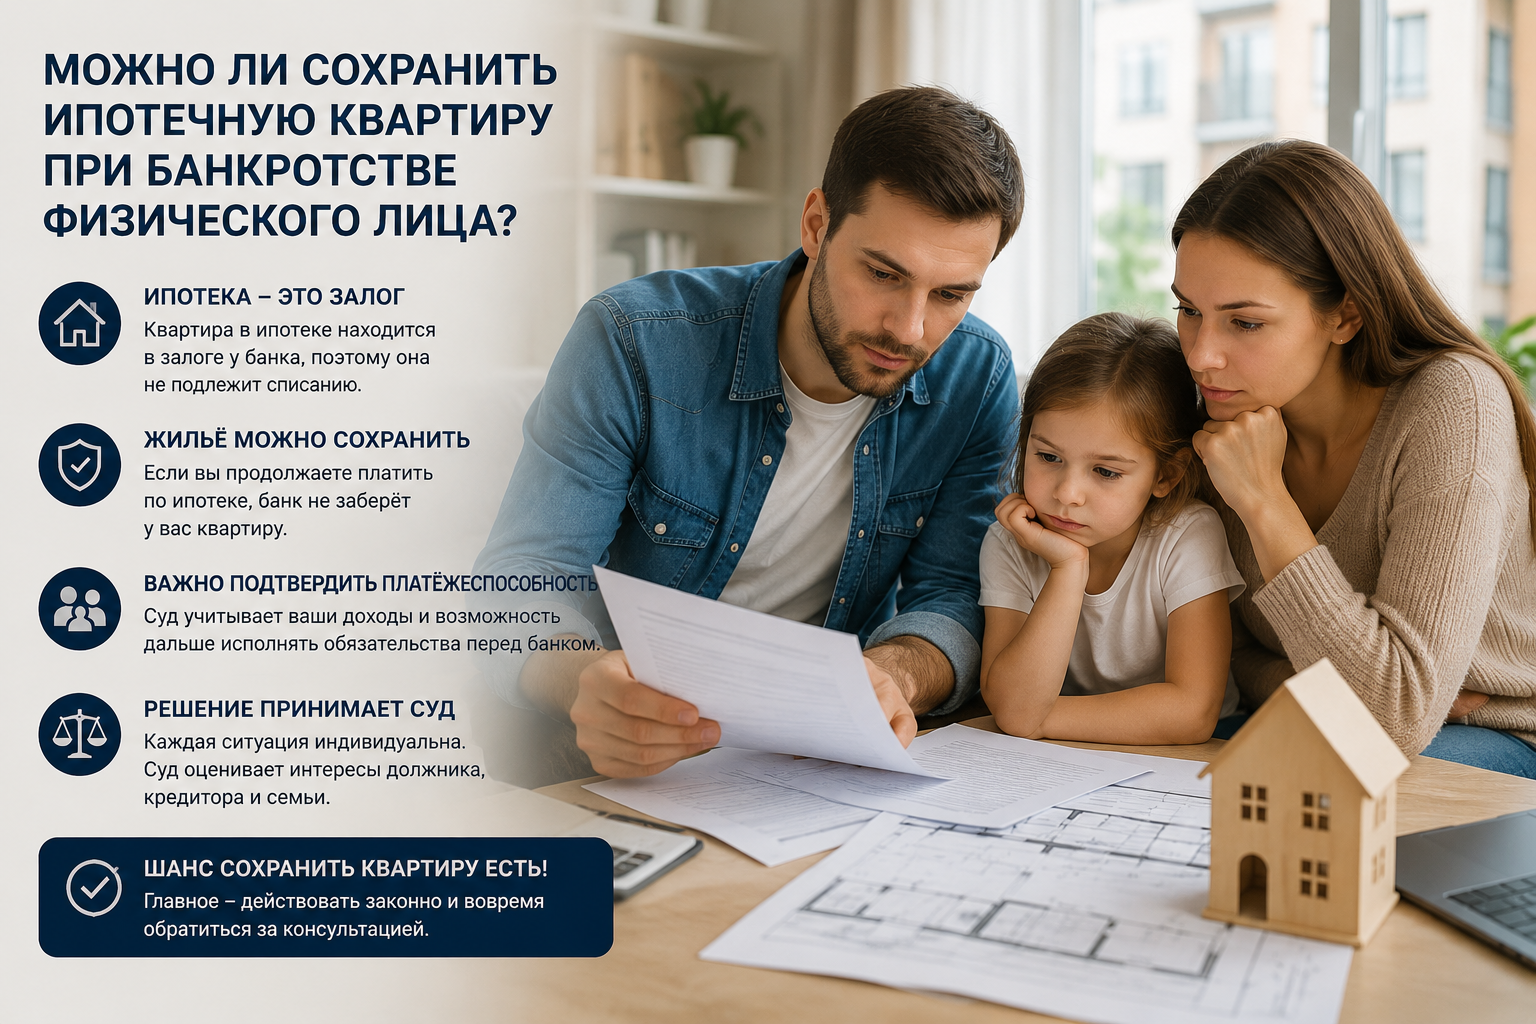
Можно ли сохранить ипотечную квартиру при банкротстве
Сохранить единственное ипотечное жильё при банкротстве теперь возможно в предусмотренном законом порядке, но не автоматически. С 8 сентября 2024 года действует ст. 213.10-1 Закона № 127-ФЗ, позволяющая должнику и ипотечному кредитору заключить отдельное мировое соглашение. После его утверждения судом жильё не реализуется в процедуре банкротства, ипотека сохраняется, а обязательства перед ипотечным кредитором продолжают исполняться на согласованных условиях.
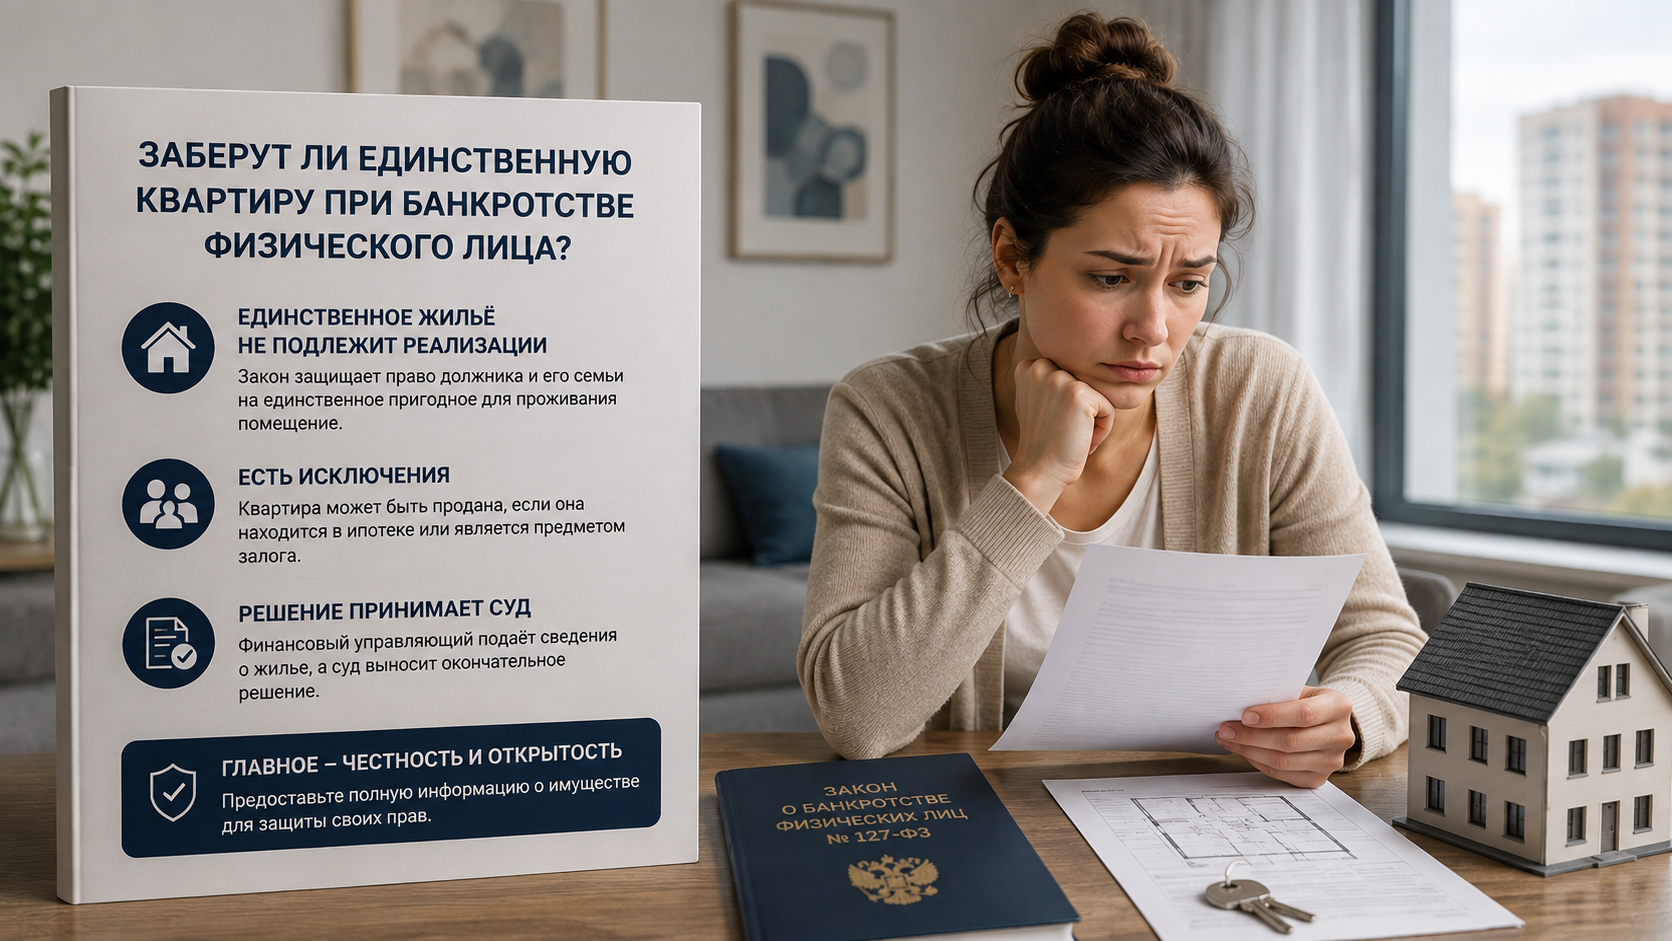
Заберут ли единственную квартиру при банкротстве
В большинстве стандартных ситуаций единственное пригодное для постоянного проживания жильё гражданина защищено от взыскания и исключается из конкурсной массы. Но этот принцип имеет исключения. Главное из них — ипотечное жильё: если объект находится в ипотеке, стандартный исполнительский иммунитет сам по себе не защищает его от залогового кредитора. Кроме того, судебная практика допускает оценку добросовестности и соразмерности применения иммунитета к явно избыточному жилью.
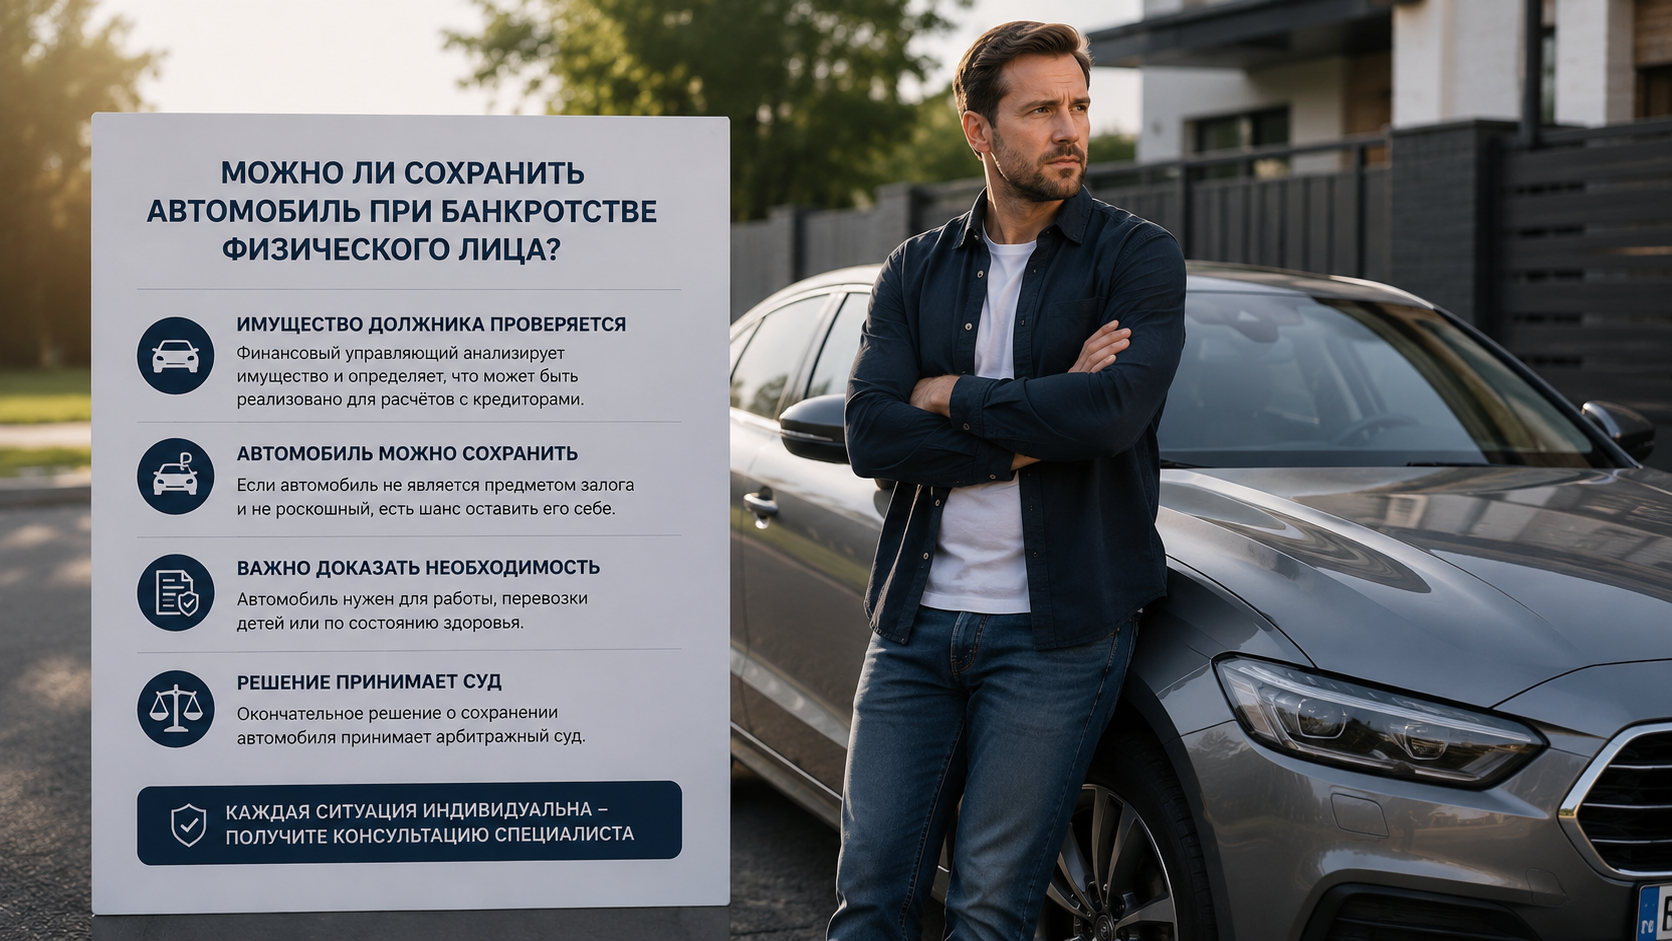
Можно ли сохранить автомобиль при банкротстве
Обычный автомобиль должника по общему правилу может войти в конкурсную массу и быть реализован для расчётов с кредиторами. Но существуют исключения, которые зависят от назначения транспорта и статуса должника. Кроме того, с 3 апреля 2026 года ст. 446 ГПК РФ отдельно защищает от взыскания единственное зарегистрированное транспортное средство многодетной семьи, членом которой является должник.
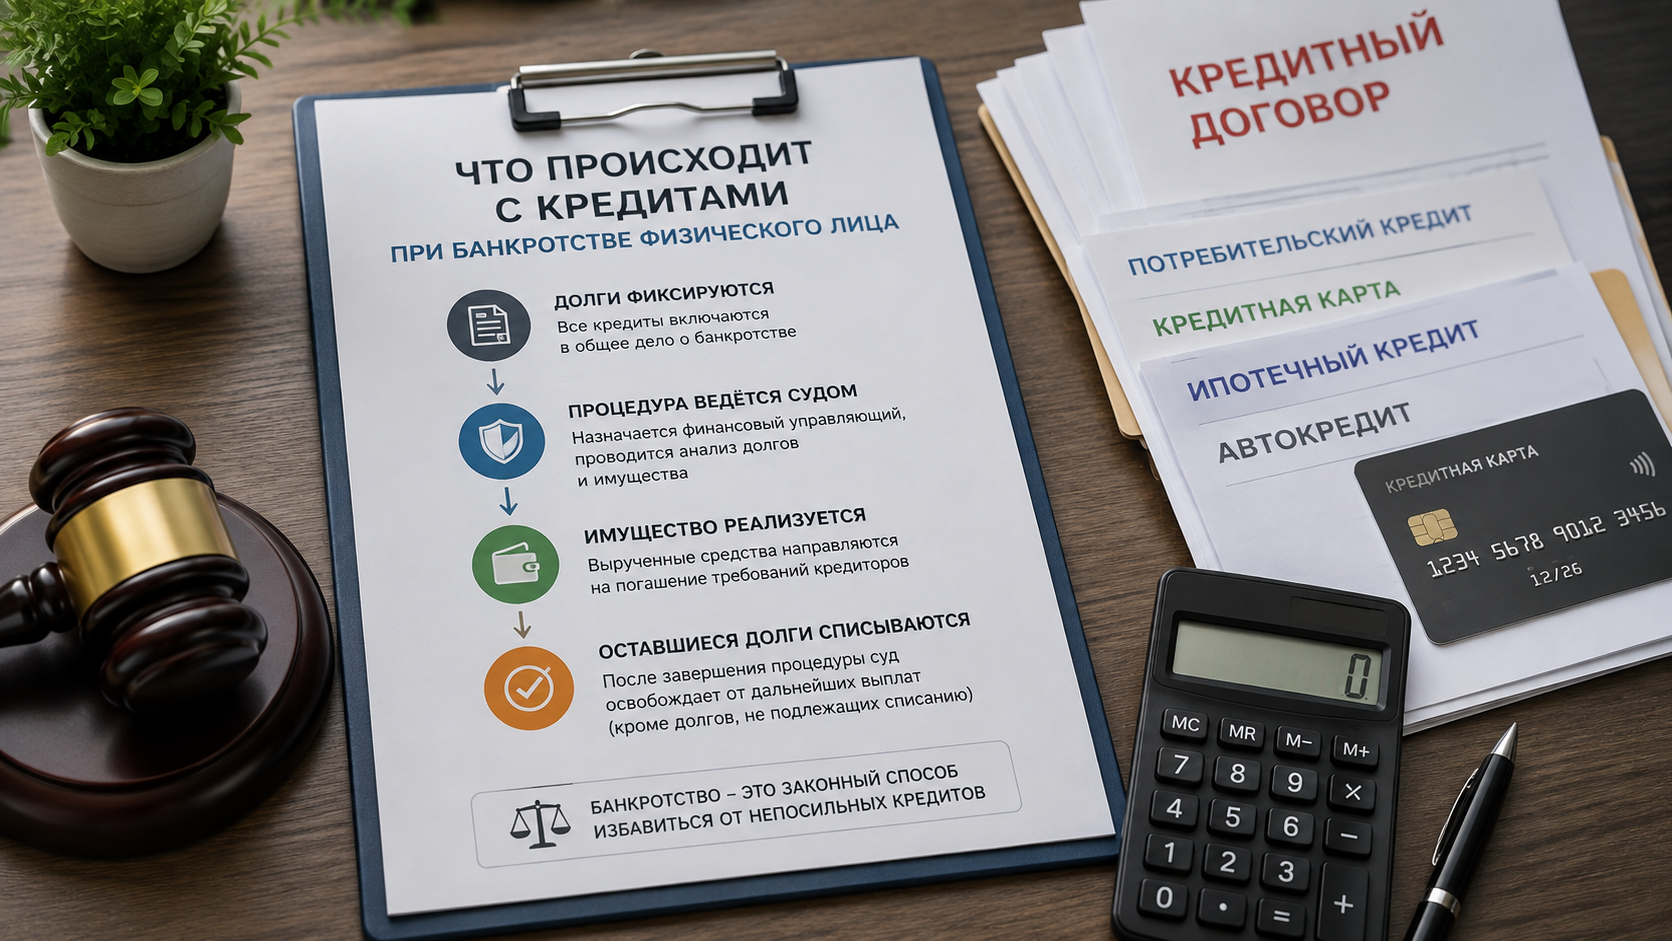
Что происходит с кредитами
После введения судебной процедуры отношения с банками меняются: требования кредиторов рассматриваются по правилам закона о банкротстве. При реструктуризации прекращается начисление большинства неустоек, штрафов, пеней и процентов по ранее возникшим обязательствам, за исключением предусмотренных законом случаев и текущих платежей. После успешного завершения реализации имущества непогашенный остаток обычных кредитных обязательств в большинстве случаев прекращается, если суд применил освобождение от долгов.
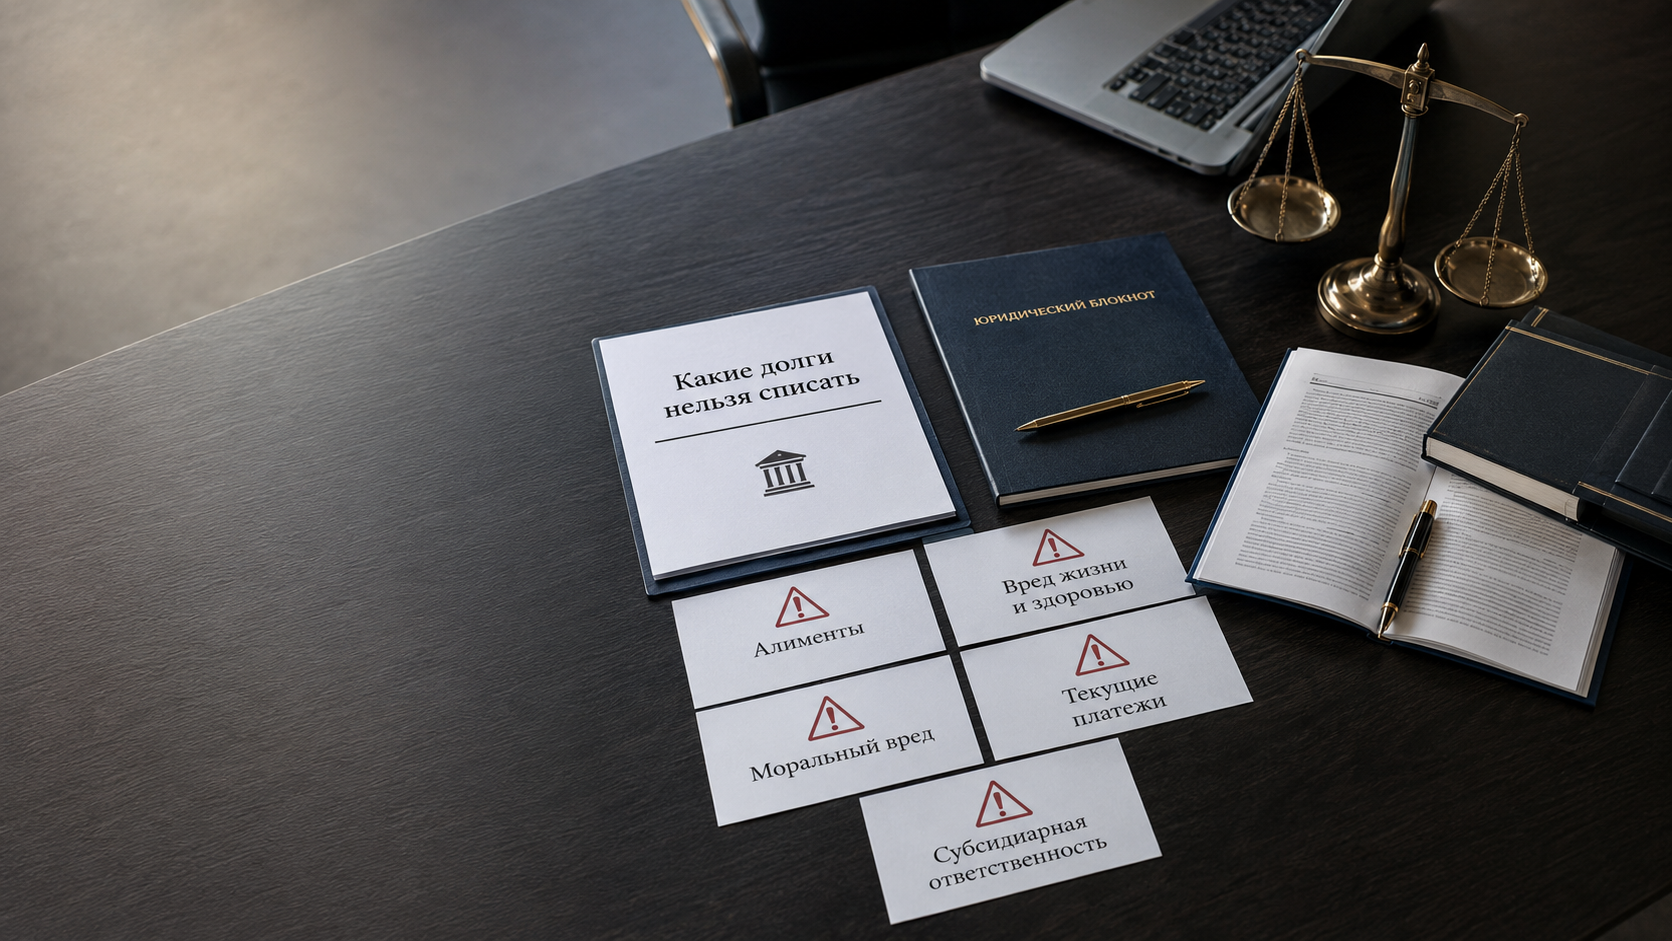
Какие долги нельзя списать
Банкротство не прекращает абсолютно любые обязательства. После завершения процедуры сохраняются, в частности, текущие платежи, алименты, требования о возмещении вреда жизни или здоровью, морального вреда и некоторые другие обязательства, непосредственно связанные с личностью кредитора. Закон также предусматривает отдельные категории ответственности, которые не прекращаются банкротством.
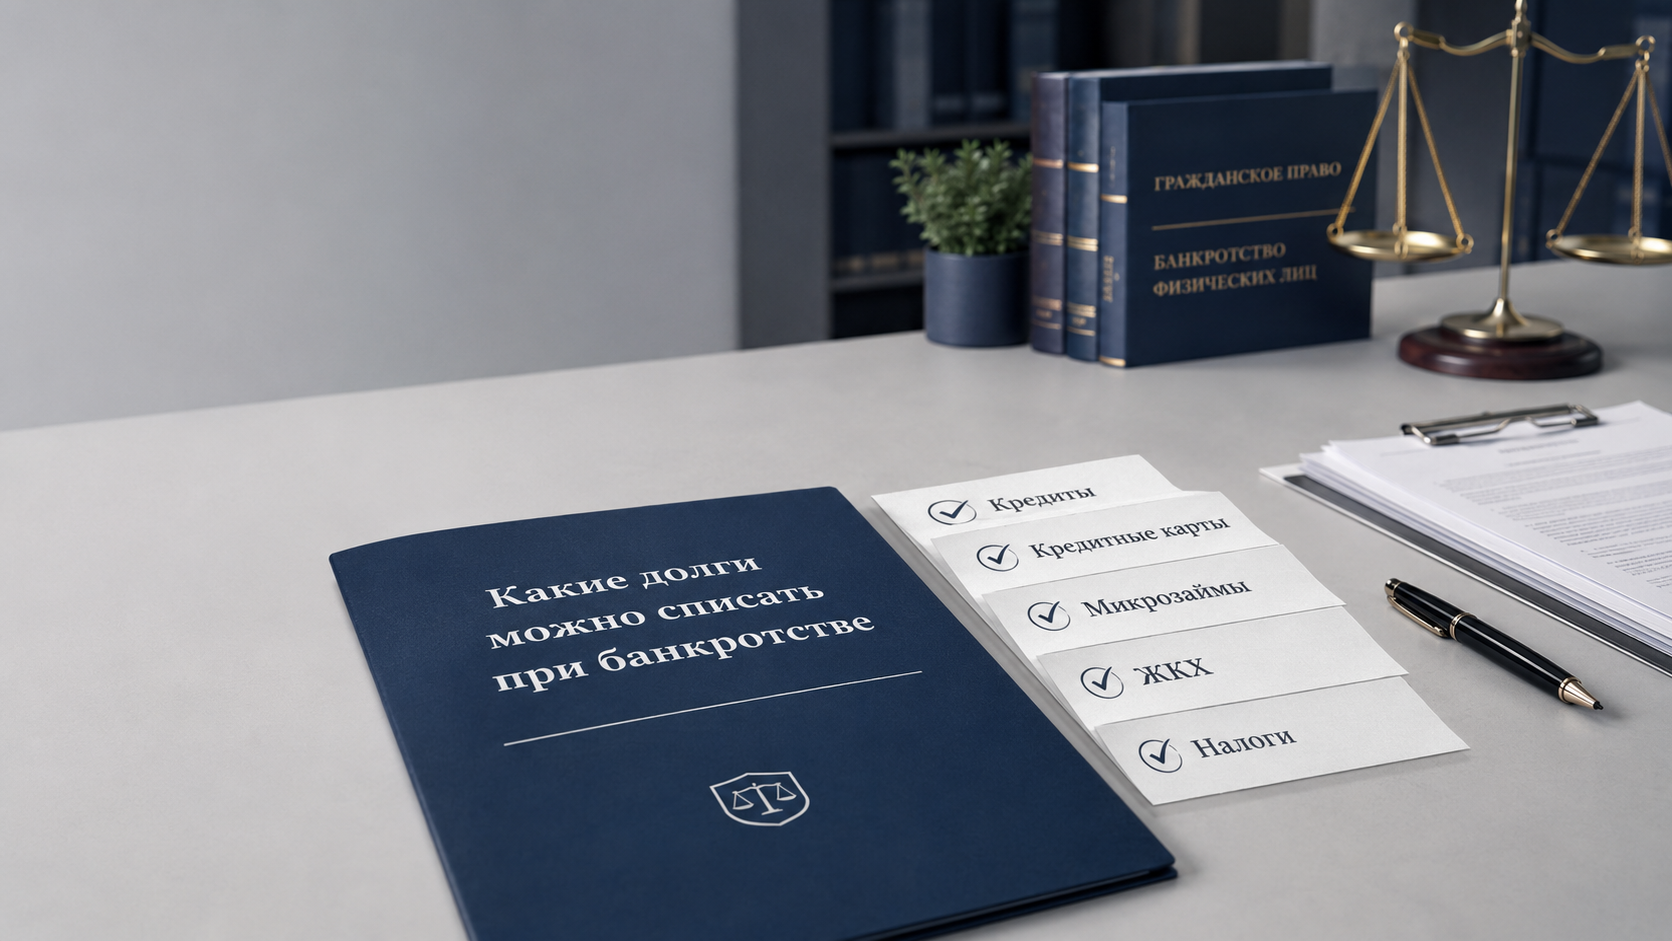
Какие долги можно списать
По общему правилу после завершения расчётов с кредиторами добросовестный гражданин освобождается от дальнейшего исполнения большинства денежных обязательств, возникших до процедуры. Это может касаться банковских кредитов, кредитных карт, микрозаймов и других обычных денежных долгов. Но закон устанавливает исключения: ряд обязательств сохраняется даже после банкротства.
Сколько стоит банкротство
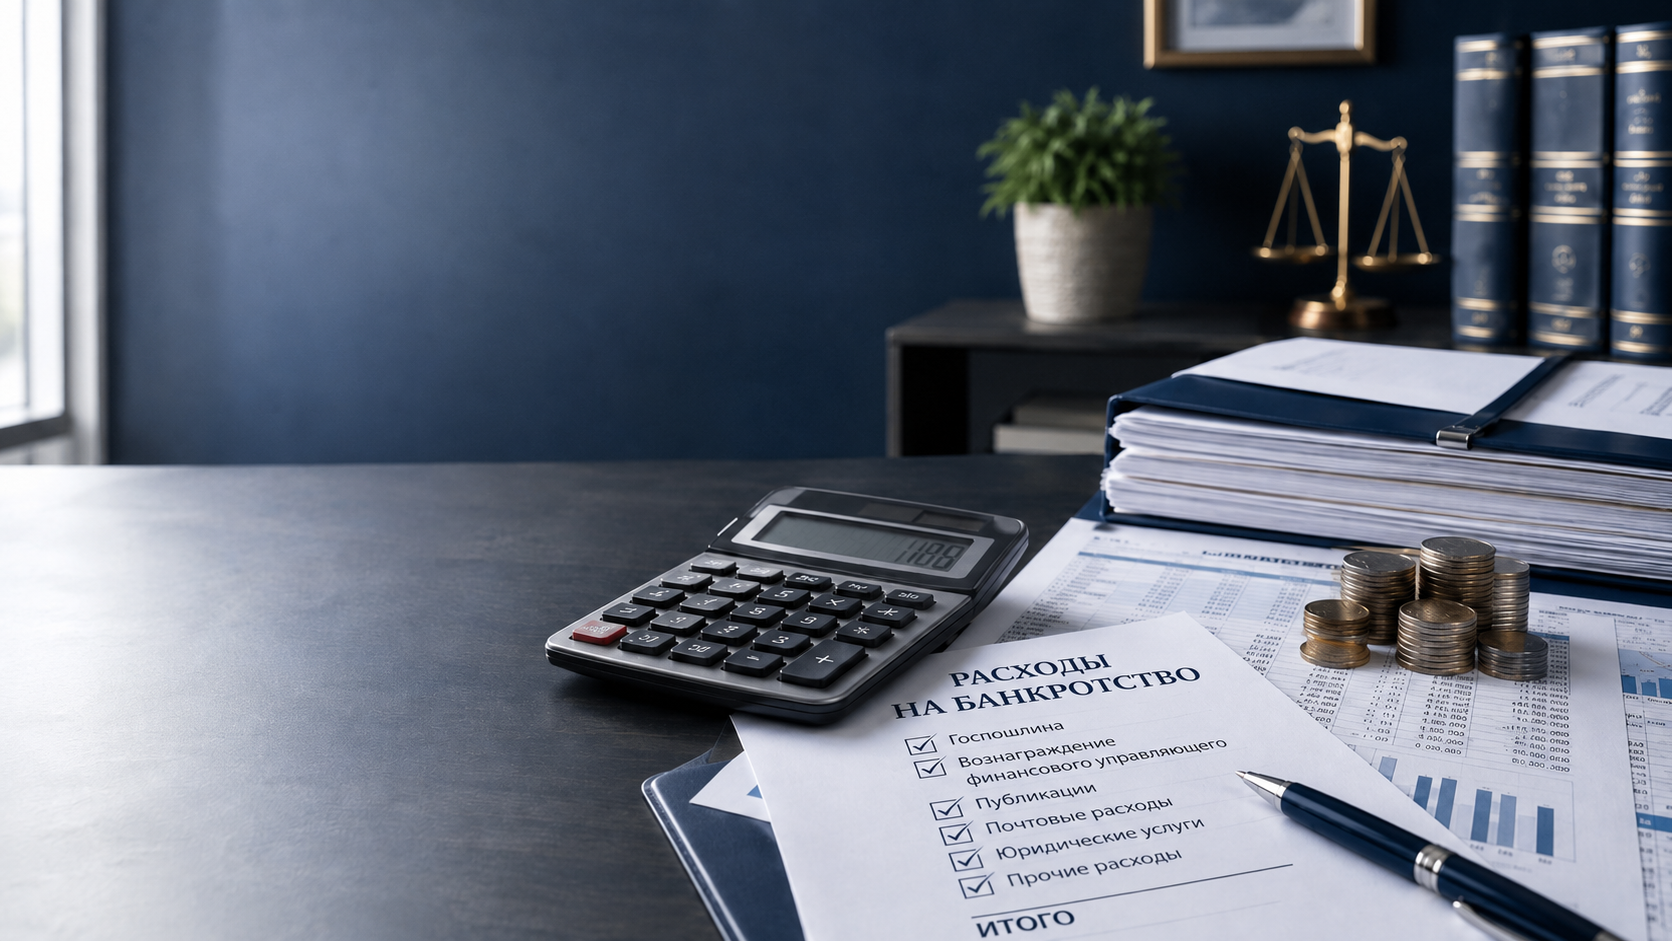
Стоимость судебного банкротства состоит из обязательных расходов процедуры и, если гражданин привлекает юристов, стоимости юридического сопровождения. В 2026 году фиксированное вознаграждение финансового управляющего составляет 25 000 ₽ за каждую применяемую процедуру. При подаче должником заявления о собственном банкротстве государственная пошлина не взимается. Дополнительно возможны расходы на обязательные публикации, уведомления, оценку имущества и другие действия по конкретному делу.
footer form
Верните себе прежнюю жизнь без долгов!