
Короткий ответ: банкротство физического лица — предусмотренный законом способ урегулировать ситуацию, когда человек объективно не способен исполнять долговые обязательства. В 2026 году гражданин может пройти судебную процедуру через арбитражный суд, а при соответствии специальным требованиям — внесудебное банкротство через МФЦ. Результатом судебной процедуры при добросовестном поведении должника может стать освобождение от большинства непогашенных обязательств, но банкротство не гарантирует списание абсолютно любого долга и требует анализа имущества, доходов и совершенных ранее сделок.
Процедуру нельзя оценивать только по сумме кредита или количеству просрочек. Два человека с одинаковым долгом в 1,5 млн рублей могут находиться в совершенно разных ситуациях: у одного нет имущества, стабильного дохода и спорных сделок, а у второго есть ипотечная квартира, автомобиль, совместная собственность супругов и недавняя продажа недвижимости родственнику.
Поэтому грамотное банкротство начинается не с подачи заявления, а с предварительного финансово-юридического анализа.
Эта страница — центральный материал информационного центра «Банкротство под ключ». Здесь собраны основные вопросы о процедуре, а более узкие ситуации подробно разбираются в отдельных статьях.
Кому подходит банкротство физических лиц
Банкротство имеет смысл рассматривать, когда долговая нагрузка стала объективно несоразмерной доходам и человек не видит реалистичного способа рассчитаться с кредиторами в обычном порядке.
Сам факт наличия кредита не означает, что необходимо банкротиться. Процедура предназначена прежде всего для ситуации устойчивой неплатёжеспособности.
Что такое признаки неплатёжеспособности
В практическом смысле тревожными признаками можно считать ситуацию, когда человек регулярно не способен одновременно оплачивать обязательные расходы на жизнь и исполнять долговые платежи.
Например:
- возникли системные просрочки по кредитам;
- для погашения одного займа приходится брать другой;
- ежемесячные платежи приблизились к размеру дохода или превышают его;
- исполнительные производства уже возбуждены;
- деньги регулярно списываются приставами;
- кредиторы получили судебные решения;
- имущество и доходы явно недостаточны для полного погашения обязательств;
- потеря работы, болезнь, снижение дохода или другие обстоятельства сделали прежний график платежей нереальным.
Юридическая оценка проводится по нормам Закона №127-ФЗ. Гражданин вправе самостоятельно обратиться в арбитражный суд, если предвидит банкротство и имеются обстоятельства, очевидно свидетельствующие о том, что он не сможет исполнить денежные обязательства в установленный срок, при наличии признаков неплатёжеспособности и/или недостаточности имущества.
Когда имеет смысл рассматривать процедуру
Банкротство стоит анализировать не тогда, когда коллекторы звонят особенно часто, а тогда, когда долговая модель перестала быть устойчивой.
Например, если человек получает 100 тыс. рублей в месяц и должен банкам 150 тыс. рублей, процедура чаще всего не нужна. Такой долг обычно можно погасить самостоятельно.
Совсем другая ситуация — доход 70 тыс. рублей, задолженность 2,5 млн рублей, несколько кредитов, просрочки, исполнительные производства и отсутствие возможности рефинансироваться.
Важно оценивать не одну цифру, а всю финансовую картину.
Когда банкротство может не подходить
Процедура не всегда является лучшим решением.
Она может быть невыгодна или требовать особенно осторожной подготовки, если:
- долг относительно небольшой и его реально погасить;
- человек ожидает крупный стабильный доход;
- имеется ликвидное имущество, которое он категорически не готов рисковать потерять;
- недавно совершены потенциально оспоримые сделки;
- существует спор о происхождении значительных денежных средств;
- основная задолженность относится к категории обязательств, которые банкротство не прекращает;
- есть сложная ипотечная или корпоративная структура;
- имеются признаки недобросовестного поведения.
Перед процедурой нужно ответить не только на вопрос «можно ли списать долги», но и на вопрос «какой ценой и с какими рисками».
Какая сумма долга нужна для банкротства
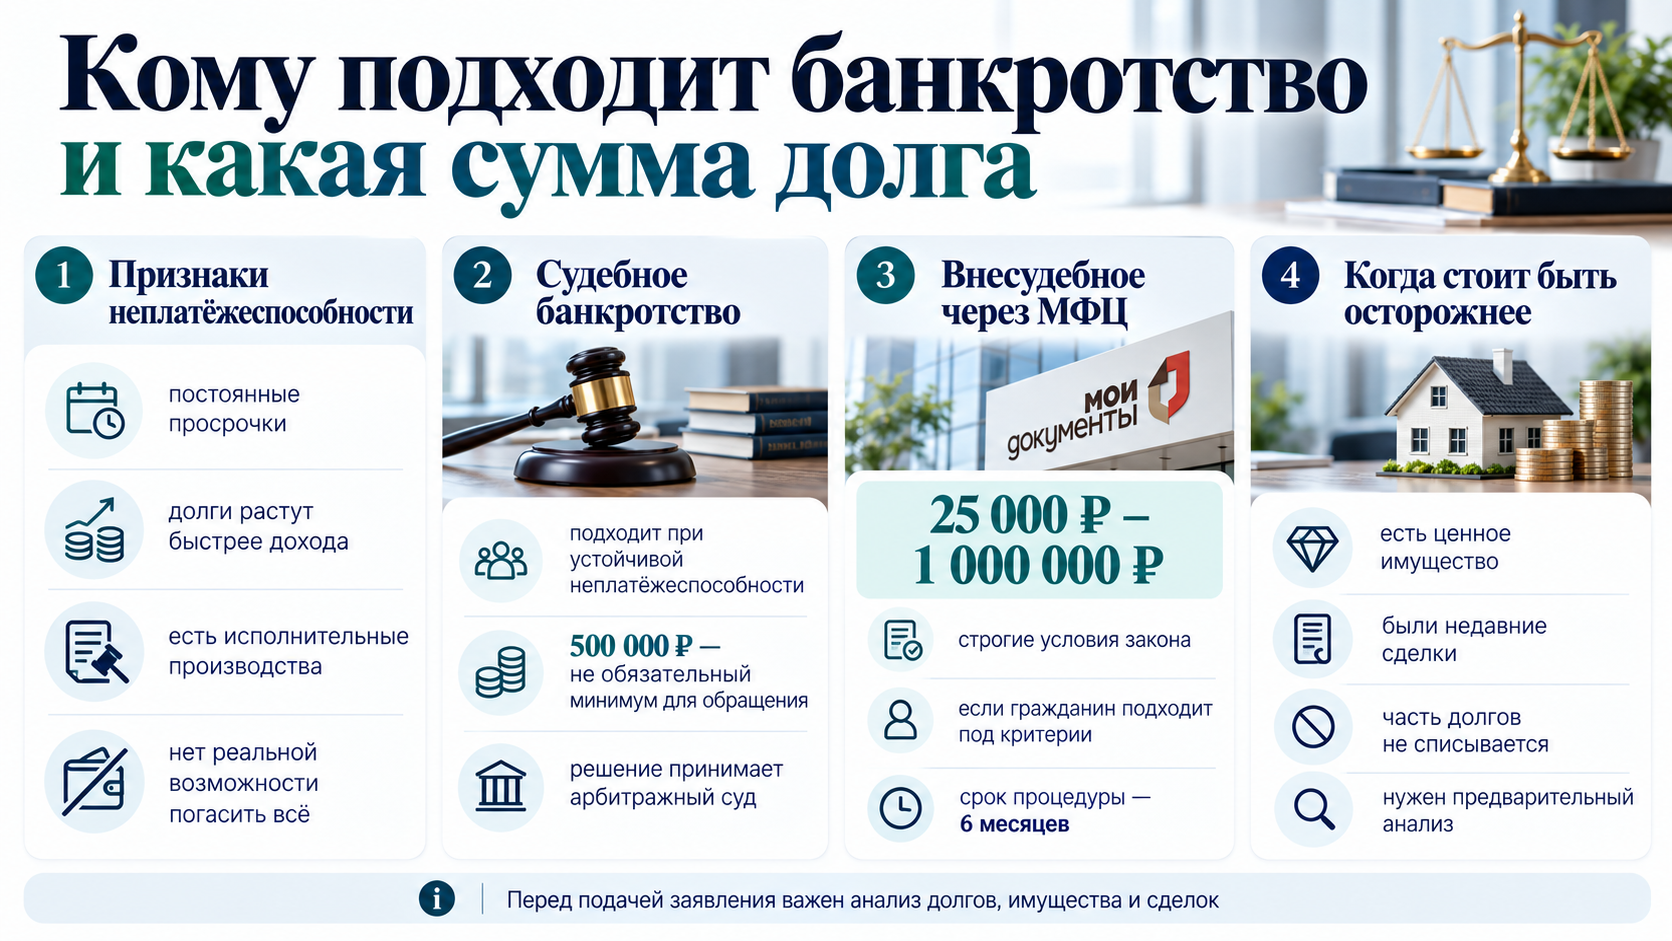
Популярное утверждение «банкротство возможно только от 500 тысяч рублей» неверно.
Закон действительно содержит сумму 500 тыс. рублей, но ее часто неправильно трактуют.
Судебное банкротство и 500 тысяч рублей
Статья 213.4 Закона №127-ФЗ устанавливает обязанность гражданина обратиться в суд, если удовлетворение требований одного или нескольких кредиторов приводит к невозможности полностью рассчитаться с другими кредиторами и совокупный размер соответствующих обязательств составляет не менее 500 тыс. рублей. Заявление в такой ситуации должно быть подано не позднее 30 рабочих дней с момента, когда гражданин узнал или должен был узнать о возникших обстоятельствах.
Но это не означает, что при долге 450 тыс. рублей гражданину запрещено банкротиться.
Закон отдельно позволяет человеку обратиться в суд при предвидении банкротства, если уже очевидно, что в установленный срок обязательства исполнить не получится.
Поэтому при выборе судебного банкротства анализируется прежде всего финансовое состояние, а не только формальная сумма задолженности.
Внесудебное банкротство через МФЦ
У внесудебной процедуры есть четкие денежные границы.
В 2026 году общий размер учитываемых обязательств должен составлять не менее 25 тыс. рублей и не более 1 млн рублей. Дополнительно гражданин должен соответствовать одному из предусмотренных законом оснований, связанных, в частности, с ходом исполнительного производства либо со специальным статусом и исполнением взысканий.
Закон предусматривает несколько вариантов.
Например, внесудебная процедура может быть доступна при окончании исполнительного производства из-за отсутствия имущества для взыскания и отсутствии некоторых новых незавершенных производств.
Отдельные условия установлены для пенсионеров, получателей ежемесячного пособия в связи с рождением и воспитанием ребенка, участников СВО, а также для ситуаций, когда исполнительный документ длительное время остается неисполненным.
Поэтому одного соответствия диапазону 25 тыс.–1 млн рублей недостаточно.
Что входит в сумму долга
При расчете нужно учитывать не только обычные потребительские кредиты.
Значение могут иметь:
- кредитные карты;
- займы МФО;
- налоги;
- задолженность перед физическими лицами;
- поручительства;
- отдельные обязательные платежи;
- другие денежные обязательства.
При внесудебном банкротстве закон специально определяет правила расчета общей суммы обязательств.
Судебное или внесудебное банкротство: что выбрать
МФЦ и суд — это не два одинаковых способа банкротства с разной ценой. Это две процедуры с разными условиями допуска и механизмом проведения.
Когда возможно банкротство через МФЦ
Внесудебная процедура привлекает тем, что она бесплатна для гражданина и не требует обычного судебного дела.
Заявление подается в МФЦ по месту жительства или пребывания. Закон прямо закрепляет бесплатность внесудебного банкротства.
Но гражданин должен строго соответствовать установленным законом условиям.
Кроме того, крайне важно правильно перечислить кредиторов.
После завершения внесудебного банкротства освобождение распространяется на требования кредиторов, указанных в заявлении, с учетом предусмотренных законом правил. Неуказанные требования автоматически не исчезают.
Когда требуется суд
Если человек не соответствует условиям МФЦ, вопрос решается через арбитражный суд.
Судебная процедура значительно шире по возможностям. Она применяется при более сложной структуре долгов, при наличии имущества, ипотеки, нескольких кредиторов, предпринимательских обязательств и других обстоятельств.
В судебной процедуре участвует финансовый управляющий.
Как проходит банкротство физического лица
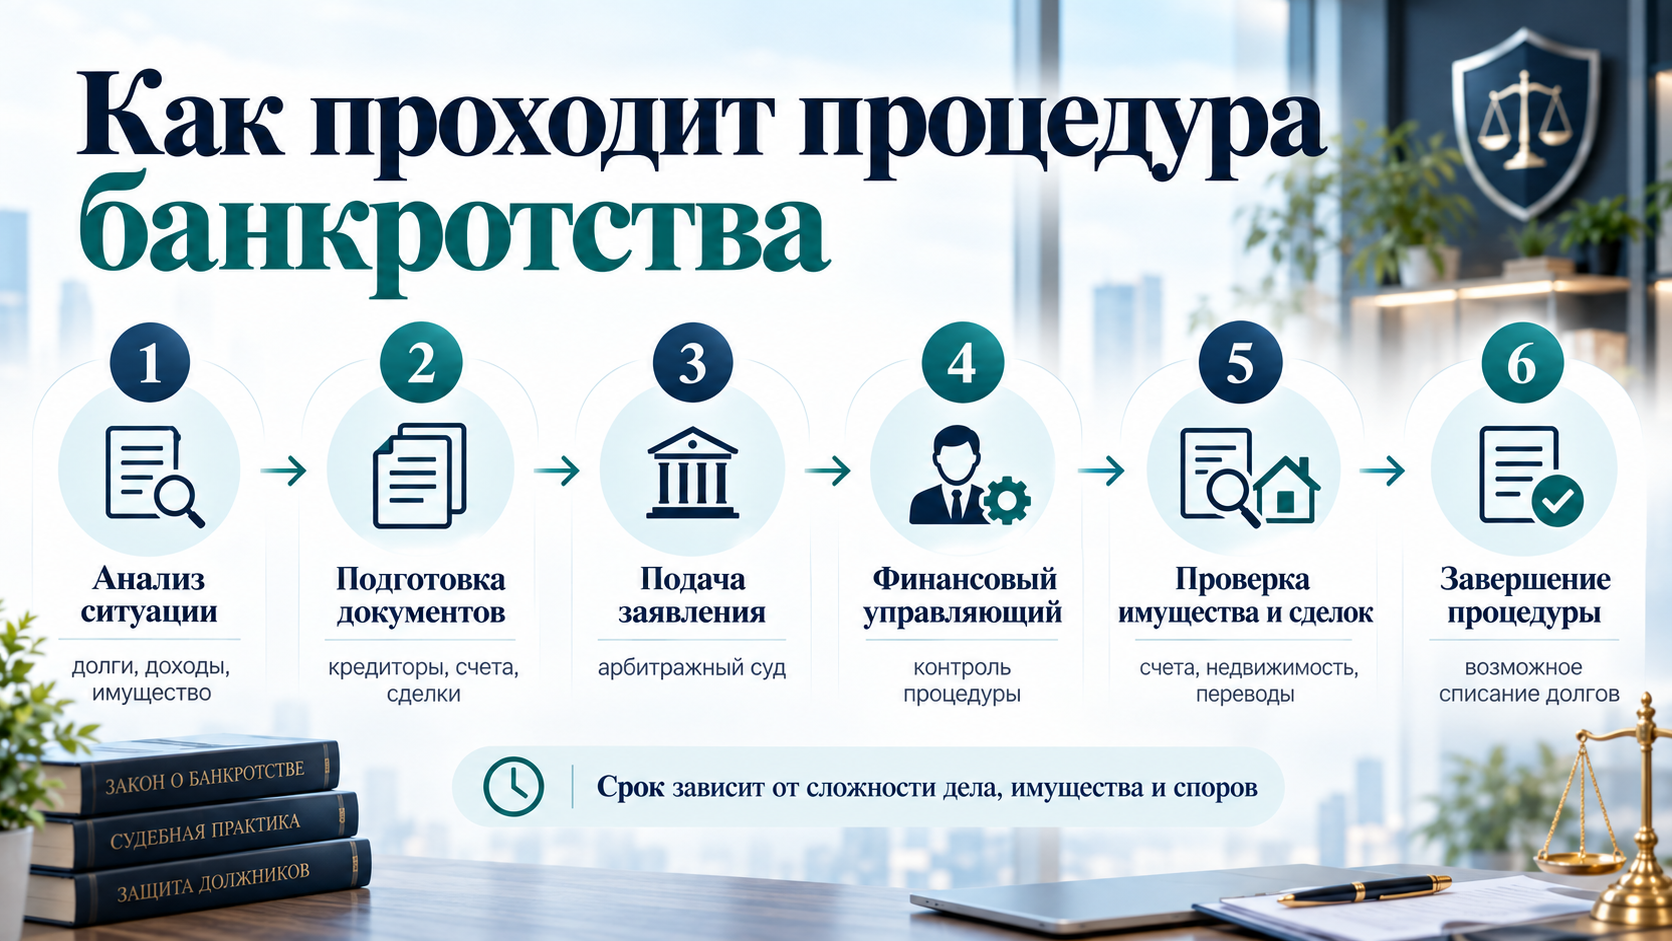
Судебное банкротство — это последовательный процесс: предварительный анализ, сбор документов, подача заявления, судебное рассмотрение, введение процедуры, работа финансово&