Правовой статус автомобиля при банкротстве
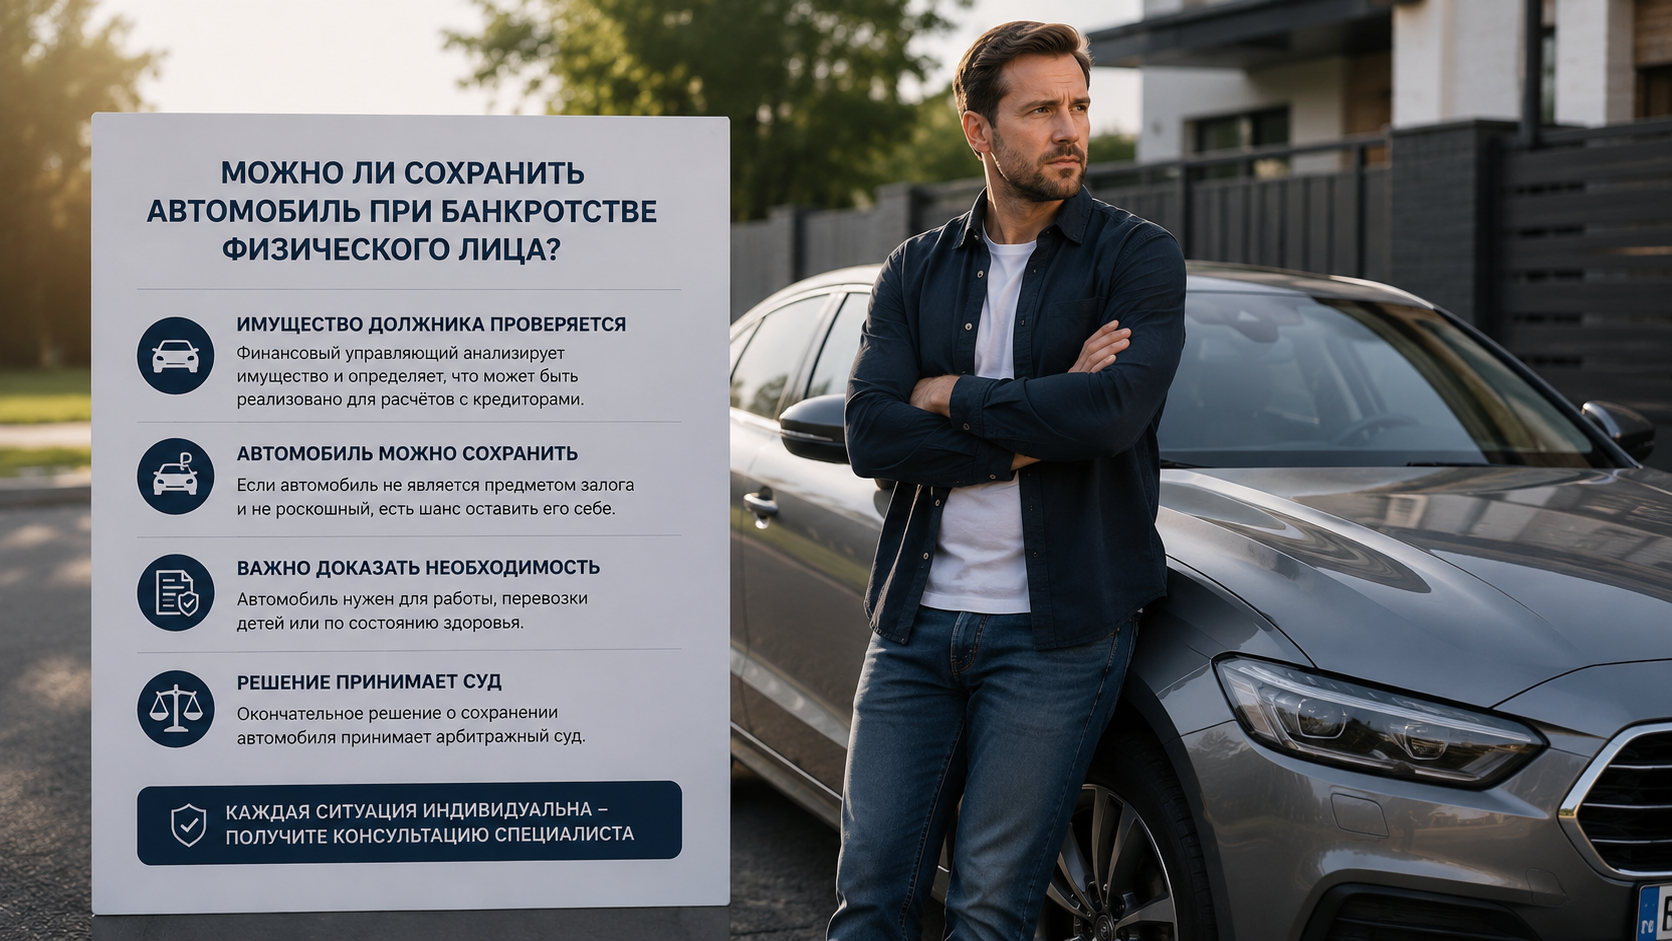
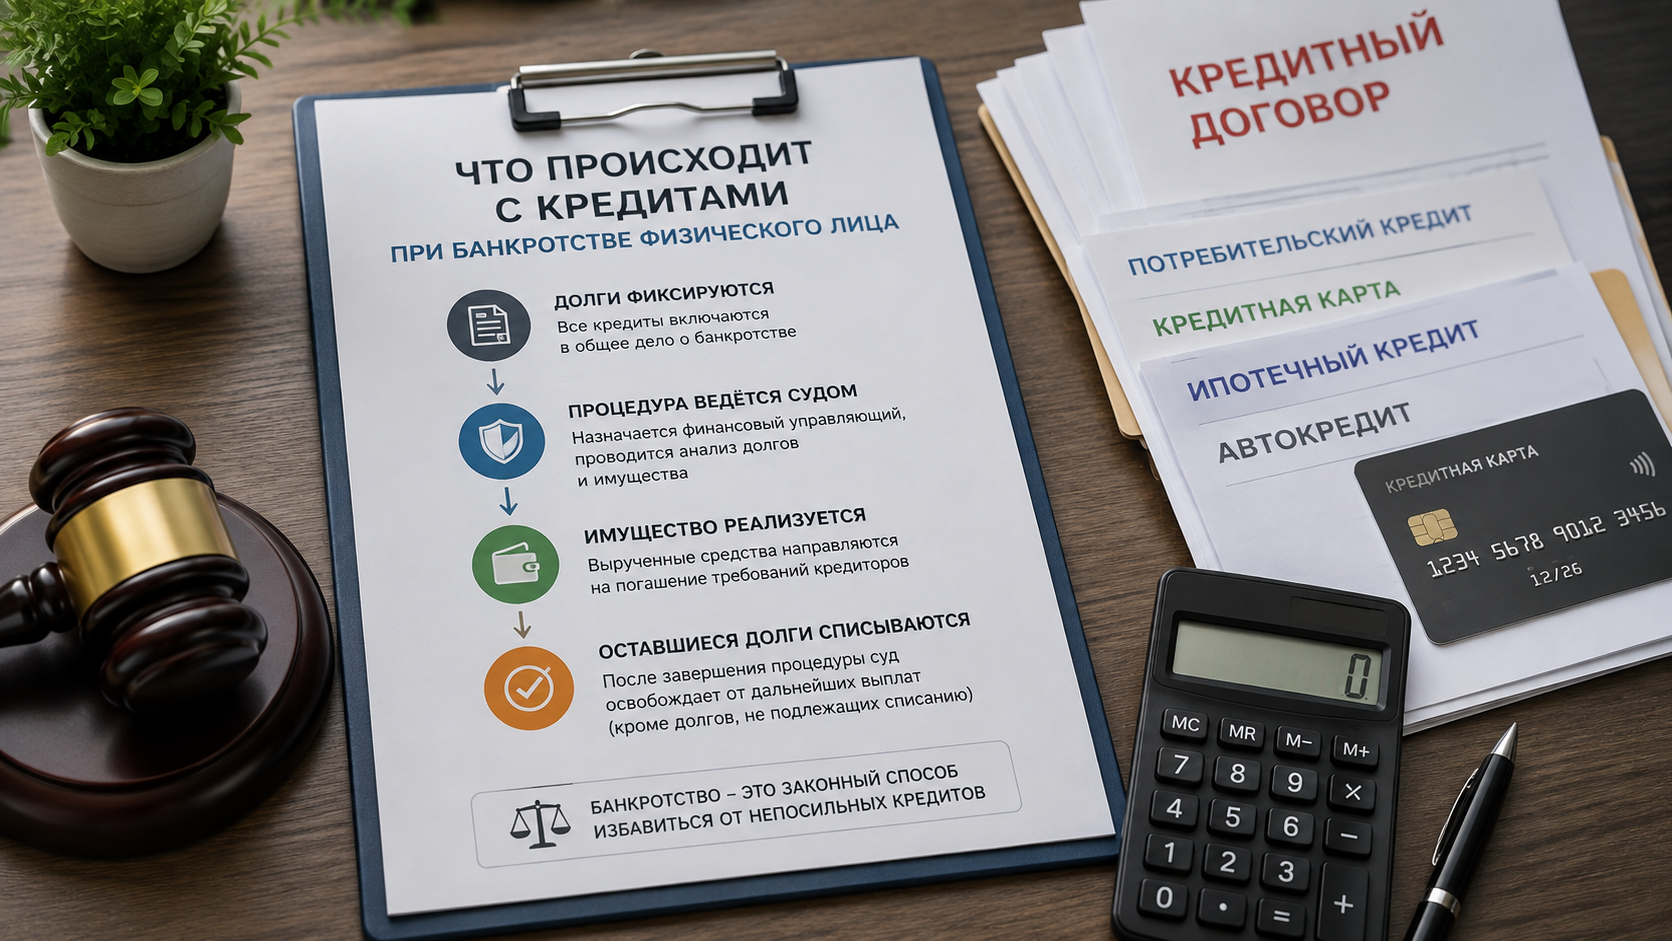
Согласно действующему законодательству, автомобиль, приобретенный в кредит, остается в залоге у банка до полного погашения задолженности. При введении процедуры банкротства залоговое имущество включается в конкурсную массу, однако залоговый кредитор (банк) получает преимущественное право на удовлетворение требований.
По результатам торгов 80% вырученной суммы направляется на погашение требований залогового кредитора, 10% — на покрытие расходов процедуры, оставшиеся 10% распределяются между кредиторами первой и второй очереди. Если вырученная сумма превышает размер долга по автокредиту, разница возвращается должнику.
Способы сохранения автомобиля при банкротстве
Несмотря на сложности, связанные с залоговым характером автокредита, существуют законные механизмы, позволяющие сохранить транспортное средство в отдельных случаях.
Процедура реструктуризации долгов может быть введена судом, если у должника имеется стабильный доход, достаточный для погашения обязательств в течение трех лет. В рамках утвержденного плана реструктуризации автокредит продолжает погашаться в обычном порядке, что позволяет сохранить автомобиль.
Мировое соглашение с банком представляет собой договоренность между должником и кредитором о новых условиях погашения задолженности. Если банк соглашается на реструктуризацию долга на приемлемых условиях, процедура банкротства может быть прекращена без реализации залогового имущества.
Выкуп на торгах родственниками должника является еще одним способом сохранения автомобиля в семье. Законодательство не запрещает близким родственникам участвовать в торгах и приобретать имущество должника по рыночной стоимости.
Особые случаи защиты транспортного средства
Если автомобиль является единственным источником дохода должника (работа водителем, курьером, в такси), это обстоятельство может быть учтено судом при рассмотрении дела. Наши юристы знают, как правильно обосновать такую позицию с использованием актуальной судебной практики.
Также защите подлежат транспортные средства, специально оборудованные для использования инвалидами, и автомобили, являющиеся единственным средством передвижения для лиц с ограниченными возможностями.
Работа с различными типами автокредитов
Классический автокредит с залогом автомобиля требует особого подхода при банкротстве. Потребительский кредит на покупку автомобиля (без залога) позволяет включить транспортное средство в общую конкурсную массу без преимущественных прав кредитора.
Лизинг автомобиля создает дополнительные сложности, поскольку должник не является собственником транспортного средства до выкупа. Trade-in с доплатой кредитными средствами требует анализа всей цепочки сделок.
Стратегия ведения дела при автокредите
Успешное банкротство с автокредитом требует тщательной подготовки и правильного выбора стратегии с самого начала. Мы анализируем рыночную стоимость автомобиля, размер задолженности, возможности должника по реструктуризации и вырабатываем оптимальный план действий.
Важно понимать, что даже при продаже автомобиля на торгах остаток долга по автокредиту (если таковой образуется) подлежит списанию наравне с другими кредитами должника.
Узнайте больше о судебном банкротстве и стоимости процедуры. Изучите информацию о последствиях банкротства для планирования дальнейшей жизни.